Revisão do Divisor Mínimo em 2027: a Decisão do STJ que Pode Aumentar a Sua Aposentadoria
Revisão do Divisor Mínimo em 2027: a Decisão do STJ que Pode Aumentar a Sua Aposentadoria
Publicado em 05/10/2026
Por Henrique Miraflores | Advogado Previdenciário em Porto Alegre
Atualizado em outubro de 2026 — com a decisão do STJ, quem tem direito, o prazo e como pedir a revisão
A revisão do divisor mínimo é uma tese previdenciária que pode aumentar o valor da aposentadoria de quem se aposentou entre 13 de novembro de 2019 e 5 de maio de 2022 e teve o benefício reduzido pela aplicação do chamado divisor mínimo. Em decisão recente (REsp 2.193.427/RS), a 2ª Turma do STJ afastou esse redutor e mandou o INSS recalcular a aposentadoria, com o pagamento dos valores atrasados. O motivo é uma lacuna na legislação: nesse período, entre a Reforma da Previdência e a Lei 14.331/2022, não havia previsão legal para aplicar o divisor mínimo. Mas atenção: a revisão não é automática nem vale para todos, e é preciso analisar cada caso.
Se você se aposentou nesse período, ou conhece alguém que se aposentou, este artigo pode significar um aumento no valor do benefício e dinheiro atrasado a receber. A revisão do divisor mínimo é uma das teses mais promissoras do momento, justamente porque surge logo após o fim da Revisão da Vida Toda, deixando muitos aposentados em busca de uma nova forma de corrigir o valor do seu benefício.
No meu dia a dia como advogado previdenciário em Porto Alegre, tenho acompanhado de perto essa decisão do STJ, porque ela pode beneficiar um grupo específico de aposentados que teve o benefício achatado por uma regra que, para aquele período, não tinha base legal. É uma oportunidade concreta, mas que exige análise técnica cuidadosa.
Neste guia completo e atualizado para 2027, você vai entender o que é o divisor mínimo, o que o STJ decidiu, quem tem direito à revisão, por que ela não se confunde com a Revisão da Vida Toda, o prazo e como pedir. Acompanhe até o final.
Neste guia você vai encontrar:
O que é o divisor mínimo?
O que o STJ decidiu sobre o divisor mínimo?
Por que o divisor mínimo foi afastado nesse período?
Quem tem direito à revisão do divisor mínimo?
A revisão do divisor mínimo não é a Revisão da Vida Toda
Quanto a aposentadoria pode aumentar?
Qual é o prazo para pedir a revisão?
A revisão é automática? Preciso pedir?
Exemplo prático de como funciona
Como saber se eu tenho direito?
Como pedir a revisão do divisor mínimo?
O que fazer se o INSS negar?
Por que contar com um advogado previdenciário em Porto Alegre?
Conclusão: uma nova chance de corrigir o seu benefício
1. O Que é o Divisor Mínimo?
O divisor mínimo é uma regra de cálculo que estabelece um número mínimo de contribuições para dividir a soma dos salários e obter a média que define o valor da aposentadoria. Quando o segurado tem poucas contribuições, esse divisor "artificial" achata a média, reduzindo o valor do benefício. Na prática, ele funciona como um redutor para quem tem poucos salários no período de cálculo.
Para entender, é preciso saber como funciona a média da aposentadoria. O valor do benefício é calculado somando os salários de contribuição e dividindo por um número. Normalmente, esse número corresponde à quantidade de contribuições do segurado.
O problema surge quando o divisor mínimo entra em cena. Ele determina que a divisão seja feita por um número mínimo de meses, ainda que a pessoa tenha menos contribuições do que isso. Assim, a soma dos salários é dividida por um número maior, o que reduz a média e, consequentemente, o valor da aposentadoria.
Importante: o divisor mínimo prejudica, principalmente, quem tem poucas contribuições no período de cálculo (a partir de julho de 1994), mas que já havia cumprido o tempo necessário para se aposentar antes disso. Essas pessoas têm poucos salários no período, e o divisor mínimo achata a média, gerando um benefício menor do que o justo.
2. O Que o STJ Decidiu Sobre o Divisor Mínimo?
A 2ª Turma do Superior Tribunal de Justiça, no julgamento do REsp 2.193.427/RS, sob relatoria da ministra Maria Thereza de Assis Moura, afastou a aplicação do divisor mínimo no cálculo de uma aposentadoria concedida após a Reforma da Previdência e determinou que o INSS recalcule o benefício, com o pagamento dos valores atrasados. A decisão, unânime, foi divulgada em agosto de 2026 e vem repercutindo fortemente.
O STJ entendeu que, para as aposentadorias concedidas em um período específico (entre a Reforma da Previdência e a Lei 14.331/2022), não havia base legal para a aplicação do divisor mínimo. Ou seja, o redutor foi aplicado pelo INSS sem previsão legal para aquele intervalo.
Com isso, a Corte restabeleceu a decisão da Justiça Federal que havia afastado o redutor no cálculo da Renda Mensal Inicial (RMI), garantindo ao segurado uma média mais alta e, portanto, uma aposentadoria de maior valor.
Fique atento! É importante saber que essa decisão foi proferida por uma Turma do STJ, em um recurso individual, e ainda não é uma tese vinculante para todos os casos (como seria em um recurso repetitivo). Mesmo assim, ela abre um precedente importante e favorável, que pode ser usado por outros segurados na mesma situação para buscar a revisão do divisor mínimo.
3. Por Que o Divisor Mínimo Foi Afastado Nesse Período?
O divisor mínimo foi afastado porque, no período entre 13 de novembro de 2019 (início da Reforma da Previdência) e 5 de maio de 2022 (vigência da Lei 14.331/2022), houve uma lacuna legislativa: a Emenda Constitucional 103/2019 revogou a fórmula antiga, mas não previu expressamente o divisor mínimo, que só voltou a ter base legal com a lei de 2022. É uma questão de ausência de previsão legal.
Vamos entender essa linha do tempo, que é o coração da tese:
Até 13/11/2019, valia a fórmula da Lei 9.876/99, que previa o divisor mínimo;
Em 13/11/2019, a Reforma da Previdência (EC 103/2019) mudou a forma de cálculo e não repetiu, expressamente, a regra do divisor mínimo;
Entre 13/11/2019 e 5/5/2022, ficou esse "vácuo": a nova regra não previa o divisor mínimo;
Em 5/5/2022, a Lei 14.331/2022 incluiu o artigo 135-A na Lei 8.213/91, restabelecendo expressamente o divisor mínimo de 108 contribuições.
O argumento vencedor é que, nesse intervalo de vácuo legislativo, o INSS não poderia ter aplicado o divisor mínimo, porque não havia lei que o previsse para a nova fórmula de cálculo.
Importante: por isso, a revisão do divisor mínimo é focada nesse período específico. Para quem se aposentou a partir de 5 de maio de 2022, a Lei 14.331/2022 já prevê o divisor de 108 contribuições, o que torna a discussão diferente. A tese é mais forte, justamente, para o intervalo em que havia a lacuna na lei.
4. Quem Tem Direito à Revisão do Divisor Mínimo?
Têm potencial direito à revisão do divisor mínimo os segurados que tiveram a aposentadoria concedida entre 13 de novembro de 2019 e 5 de maio de 2022, que já haviam cumprido o tempo mínimo de contribuição (muitas vezes antes de julho de 1994) e que tiveram poucas contribuições no período de cálculo, sofrendo a redução da média pelo divisor mínimo. É um grupo específico, e não todos os aposentados.
Para ter interesse na revisão do divisor mínimo, em regra, é preciso reunir estas características:
Requisito
Detalhe
Data de concessão
Entre 13/11/2019 e 5/5/2022
Tempo de contribuição
Já cumprido, muitas vezes antes de julho de 1994
Contribuições no cálculo
Poucas contribuições a partir de julho de 1994
Efeito sofrido
Aplicação do divisor mínimo, que reduziu a RMI
Prazo
Dentro do prazo de decadência de 10 anos
O perfil típico é o de quem tinha uma longa carreira contributiva antiga, se afastou ou reduziu as contribuições, e só formalizou a aposentadoria nesse período de 2019 a 2022, tendo o benefício calculado com o redutor.
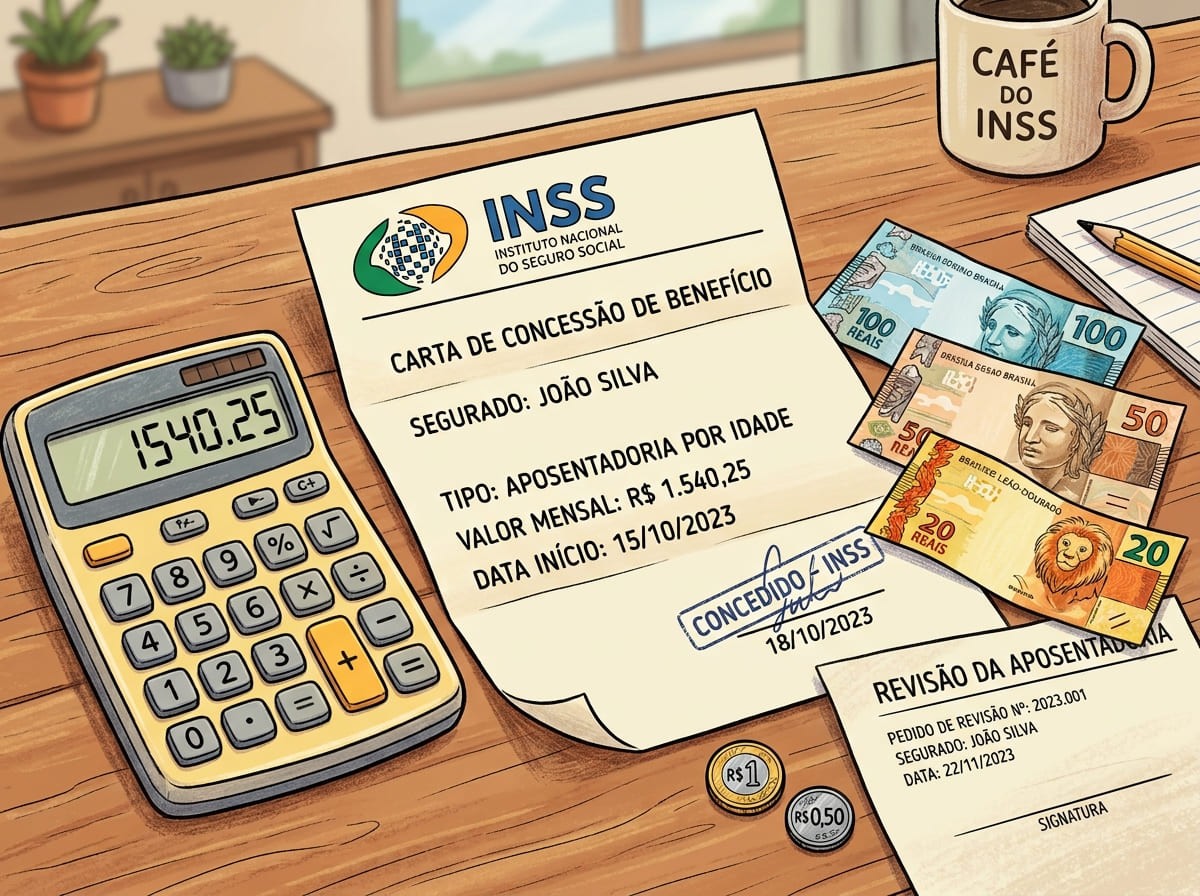
Fique atento! Um alerta essencial: ter contribuições antigas, por si só, não garante o direito à revisão do divisor mínimo. É preciso que o divisor mínimo tenha efetivamente sido aplicado e tenha reduzido o valor da sua aposentadoria. Só uma análise do seu cálculo (a Carta de Concessão e a memória de cálculo da RMI) pode confirmar se você se enquadra.
5. A Revisão do Divisor Mínimo Não é a Revisão da Vida Toda
É fundamental esclarecer: a revisão do divisor mínimo não se confunde com a Revisão da Vida Toda. São teses diferentes, com fundamentos e beneficiários distintos. A Revisão da Vida Toda tratava de incluir salários anteriores a julho de 1994 no cálculo; a revisão do divisor mínimo trata de afastar um redutor aplicado sem base legal no período de 2019 a 2022. Confundir as duas é um erro comum.
A Revisão da Vida Toda, encerrada pelo STF em 2026, buscava incluir no cálculo da aposentadoria os salários de contribuição anteriores a julho de 1994, o que poderia beneficiar quem tinha altos salários antigos. Ela foi rejeitada de forma definitiva.
Já a revisão do divisor mínimo é outra coisa. Ela não discute a inclusão de salários antigos, mas sim o afastamento de um redutor (o divisor mínimo) que foi aplicado no período de vácuo legislativo, entre a Reforma e a Lei 14.331/2022. É uma discussão puramente sobre a fórmula de cálculo naquele intervalo.
Importante: por isso, mesmo quem não teve direito à Revisão da Vida Toda pode ter direito à revisão do divisor mínimo, e vice-versa. São análises independentes. Se você ouviu falar que "acabou a Revisão da Vida Toda" e achou que não havia mais nada a fazer, saiba que essa é uma tese nova e diferente, que pode, sim, se aplicar ao seu caso.
6. Quanto a Aposentadoria Pode Aumentar?
O aumento na aposentadoria com a revisão do divisor mínimo varia conforme cada caso, dependendo de quanto o divisor mínimo achatou a média original. Quanto maior a diferença entre o número de contribuições reais e o divisor mínimo aplicado, maior tende a ser o ganho. Não há um percentual fixo: tudo depende do cálculo individual.
O ganho da revisão vem de uma conta mais justa. Ao afastar o divisor mínimo, a soma dos salários passa a ser dividida por um número menor (o número real de contribuições, ou outro critério mais favorável), o que eleva a média e, consequentemente, o valor do benefício.
Em alguns casos, o aumento pode ser expressivo, principalmente para quem tinha poucas contribuições no período de cálculo e foi muito prejudicado pelo divisor. Além do aumento mensal, há o direito aos valores atrasados, respeitado o prazo de cinco anos anteriores ao pedido.
Fique atento! Como o ganho depende inteiramente do seu cálculo individual, não confie em promessas de "aumento garantido de X%". Qualquer profissional sério vai primeiro analisar a sua Carta de Concessão e a memória de cálculo para estimar o ganho real. Em alguns casos, o aumento é grande; em outros, pequeno; e, em outros, pode não haver ganho. Só a análise revela.
7. Qual é o Prazo para Pedir a Revisão?
O prazo para pedir a revisão do divisor mínimo é de 10 anos, contados do primeiro pagamento do benefício, conforme o prazo de decadência das revisões previdenciárias. Os valores atrasados, por sua vez, respeitam a prescrição de 5 anos anteriores ao pedido. Por isso, quem se aposentou no período de 2019 a 2022 ainda está dentro do prazo, mas não deve demorar.
A decadência de 10 anos é o prazo que o segurado tem para pedir a revisão do ato de concessão do benefício. Passado esse prazo, perde-se o direito de rever o cálculo. Como a tese abrange aposentadorias de 2019 a 2022, esse prazo ainda está aberto para os interessados.
Já a prescrição de 5 anos se refere aos valores atrasados. Mesmo que a revisão seja reconhecida, só é possível receber as diferenças dos últimos 5 anos anteriores ao pedido. Por isso, quanto antes se pede a revisão, mais atrasados se recebe.
Importante: essa combinação de prazos torna a análise urgente. Quem se aposentou em 2019 ou 2020 já está com o relógio da decadência correndo, e cada mês de demora significa perder uma parcela dos atrasados pela prescrição. Se você suspeita ter direito à revisão do divisor mínimo, o momento de buscar orientação é agora.
8. A Revisão é Automática? Preciso Pedir?
Não. A revisão do divisor mínimo não é automática. O INSS não vai recalcular o seu benefício por conta própria: é o segurado quem precisa tomar a iniciativa de solicitar a revisão, em regra pela via judicial, apresentando o cálculo que demonstra o prejuízo causado pelo divisor mínimo. Esperar que o INSS corrija sozinho é perder tempo e dinheiro.
Como a decisão do STJ foi proferida em um caso individual, e ainda não é uma tese vinculante para todos, o INSS não revisa automaticamente os benefícios das pessoas na mesma situação. Cada segurado precisa buscar o seu direito de forma individual.
Na prática, a revisão do divisor mínimo costuma ser buscada pela via judicial, na Justiça Federal, porque o INSS administrativamente tende a manter o cálculo original. É na Justiça que o precedente favorável do STJ pode ser aplicado ao seu caso.
Fique atento! Justamente por não ser automática, muita gente com direito à revisão do divisor mínimo nunca vai recebê-la, simplesmente por não saber que ela existe ou por não tomar a iniciativa. Se você se enquadra no perfil, não espere: a revisão depende de um pedido seu, e o prazo está correndo.
9. Exemplo Prático de Como Funciona
Para tornar concreto, vou usar um exemplo fictício de um aposentado de Porto Alegre e região.
Seu Waldemar, aposentado em 2021, morador de Canoas
Waldemar começou a trabalhar muito cedo e, já no início dos anos 1990, tinha um longo tempo de contribuição. Depois, passou a trabalhar de forma autônoma e informal, contribuindo pouco a partir de julho de 1994.
Quando finalmente formalizou a aposentadoria, em 2021, o INSS somou os seus poucos salários posteriores a 1994 e dividiu esse valor pelo divisor mínimo, um número maior do que as suas contribuições reais no período. O resultado foi uma média achatada e uma aposentadoria de valor baixo.
Com a revisão do divisor mínimo, o cálculo é refeito sem esse redutor. A soma dos salários passa a ser dividida por um número menor, o que eleva a média e o valor do benefício. Waldemar passa a receber mais por mês e ainda tem direito aos atrasados dos últimos 5 anos.
Exemplo fictício, para fins didáticos. Cada caso exige análise individual da Carta de Concessão.
10. Como Saber se eu Tenho Direito?
Para saber se você tem direito à revisão do divisor mínimo, é preciso analisar dois documentos: a Carta de Concessão e a memória de cálculo da Renda Mensal Inicial (RMI), que mostram como o INSS calculou o seu benefício e se o divisor mínimo foi aplicado, reduzindo a média. Sem essa análise, não é possível ter certeza.
Esses documentos revelam o número de contribuições consideradas, a média apurada e o divisor utilizado. Se o divisor aplicado foi maior do que o número real de contribuições no período, e isso reduziu a sua média, há indício de que a revisão do divisor mínimo pode beneficiar você.
Você pode obter a Carta de Concessão e a memória de cálculo pelo Meu INSS, no site ou aplicativo, ou solicitá-las ao INSS. Com esses documentos em mãos, um advogado previdenciário consegue simular o cálculo sem o divisor e estimar o ganho.
Fique atento! A análise é técnica e depende de conhecimento previdenciário. Não basta ter se aposentado no período de 2019 a 2022: é preciso confirmar que o divisor mínimo foi aplicado e prejudicou o seu cálculo. Por isso, o primeiro passo é reunir esses documentos e levá-los a um advogado previdenciário em Porto Alegre para uma avaliação.
11. Como Pedir a Revisão do Divisor Mínimo?
Para pedir a revisão do divisor mínimo, o segurado deve reunir a documentação do benefício, confirmar que o divisor mínimo o prejudicou e, em regra, ingressar com uma ação judicial na Justiça Federal, apresentando o cálculo revisado e o precedente do STJ. O caminho é, na maioria dos casos, judicial.
Veja o passo a passo da revisão do divisor mínimo:
Passo 1. Reúna a Carta de Concessão, a memória de cálculo da RMI e o CNIS (extrato de contribuições).
Passo 2. Procure um advogado previdenciário para analisar se o divisor mínimo foi aplicado e se a revisão é vantajosa.
Passo 3. Faça a simulação do cálculo sem o divisor mínimo, para estimar o ganho mensal e os atrasados.
Passo 4. Ingresse com a ação de revisão na Justiça Federal, fundamentada no precedente do STJ (REsp 2.193.427/RS).
Passo 5. Acompanhe o processo e, ao final, se procedente, receba o benefício recalculado e os valores atrasados.
Importante: como a revisão do divisor mínimo depende de um cálculo técnico e da aplicação de um precedente recente, a atuação de um advogado previdenciário é praticamente indispensável. É ele quem demonstra, com números, o prejuízo causado pelo divisor e constrói o pedido com base na decisão do STJ.
12. O Que Fazer se o INSS Negar?
Como a revisão do divisor mínimo, em regra, já é buscada diretamente na Justiça (porque o INSS administrativamente tende a manter o cálculo), o caminho natural é a ação judicial na Justiça Federal, onde o precedente favorável do STJ pode ser aplicado ao seu caso. A via judicial é, aqui, a principal forma de obter a revisão.
Se você tentar a revisão administrativamente e o INSS negar, isso não encerra o seu direito. Pelo contrário: a negativa administrativa abre o caminho para a ação judicial, na qual o juiz pode aplicar o entendimento do STJ e determinar o recálculo.
Na Justiça, o segurado apresenta o cálculo demonstrando o prejuízo e invoca o precedente do STJ. Como a decisão da Corte foi favorável e unânime, há um bom fundamento para o pedido, embora cada caso dependa da sua análise individual.
Fique atento! Em Porto Alegre, as ações de revisão do divisor mínimo tramitam na Justiça Federal, com o TRF4 como instância recursal, que tem larga experiência em revisões previdenciárias. Um pedido bem fundamentado, com o cálculo correto e o precedente do STJ, tem boas chances de êxito, com o aumento do benefício e o pagamento dos atrasados.
13. Por Que Contar com um Advogado Previdenciário em Porto Alegre?
A revisão do divisor mínimo é uma tese técnica, que depende da análise do cálculo do benefício e da aplicação de um precedente recente do STJ, e por isso exige a atuação de um advogado previdenciário em Porto Alegre. É ele quem identifica se você tem direito, calcula o ganho e conduz a ação.
Um advogado previdenciário em Porto Alegre pode ajudar você a: analisar a Carta de Concessão e a memória de cálculo, confirmar se o divisor mínimo reduziu o seu benefício, simular o cálculo sem o redutor para estimar o ganho, verificar se você está dentro do prazo de decadência e ingressar com a ação de revisão fundamentada no precedente do STJ.
Eu costumo dizer que revisões como a do divisor mínimo são oportunidades que passam despercebidas para a maioria dos aposentados, porque dependem de uma análise técnica que só quem é da área consegue fazer. O papel do advogado é justamente encontrar, no seu cálculo, o prejuízo que pode ser corrigido, transformando-o em um aumento real do benefício.
Importante: em causas previdenciárias, os honorários costumam ser fixados sobre os valores obtidos, no modelo de êxito. Na maioria dos casos, você não paga nada antecipadamente para ter o seu benefício analisado. Isso torna acessível procurar um advogado previdenciário em Porto Alegre para verificar se você tem direito à revisão do divisor mínimo.
14. Conclusão: uma Nova Chance de Corrigir o Seu Benefício
Recapitulando: a revisão do divisor mínimo é uma tese que pode aumentar a aposentadoria de quem se aposentou entre 13 de novembro de 2019 e 5 de maio de 2022 e teve o benefício reduzido por esse redutor, aplicado sem base legal naquele período. O STJ afastou o divisor mínimo e mandou o INSS recalcular, com atrasados. Mas a revisão não é automática, exige análise do cálculo e depende de um pedido do segurado. É uma nova chance de corrigir um benefício achatado.
Os pontos que você precisa guardar sobre a revisão do divisor mínimo: ela beneficia quem se aposentou entre 2019 e 2022 com poucas contribuições no cálculo; o STJ afastou o redutor por falta de base legal no período; ela não se confunde com a Revisão da Vida Toda; o prazo de decadência é de 10 anos; e o pedido não é automático, dependendo de análise técnica.
A mensagem central é esta: se você se aposentou entre novembro de 2019 e maio de 2022 e desconfia que o seu benefício ficou baixo, vale a pena investigar a revisão do divisor mínimo. Logo após o fim da Revisão da Vida Toda, essa tese surge como uma nova e concreta possibilidade de aumentar o valor da aposentadoria e receber atrasados. Mas o prazo corre, e a análise precisa ser feita.
Se você se aposentou nesse período e quer saber se tem direito à revisão do divisor mínimo, procure um advogado previdenciário de confiança em Porto Alegre para analisar o seu cálculo. Espero ter esclarecido essa importante oportunidade. Um abraço, e até o próximo artigo!
Este artigo tem caráter informativo e não substitui a consulta jurídica individualizada. Todos os exemplos e valores são fictícios e criados com fins educativos. Para análise da sua situação específica, entre em contato com a Henrique Miraflores Sociedade Individual de Advocacia — atuamos com direito previdenciário em Porto Alegre e região metropolitana.
mirafloresadvocacia.com.br
Imagem ilustrativa gerada por inteligência artificial (Google Gemini).
Fontes e Referências
STJ, REsp 2.193.427/RS, 2ª Turma, Rel. Min. Maria Thereza de Assis Moura (afastamento do divisor mínimo; julgamento divulgado em agosto de 2026)
Emenda Constitucional nº 103/2019 (Reforma da Previdência) — Planalto
Lei nº 14.331/2022 (incluiu o art. 135-A na Lei 8.213/91, com o divisor mínimo de 108 contribuições) — Planalto
Lei nº 8.213/91, art. 103 (prazo de decadência de 10 anos para revisão) — Planalto
Lei nº 9.876/99 (regra anterior de cálculo e divisor mínimo)
Por Henrique Miraflores | Advogado Previdenciário em Porto Alegre
Atualizado em agosto de 2026 — com a decisão final do STF, o que mudou para os aposentados e as revisões que continuam valendo a pena
A Revisão da...
Com a aprovação da Revisão da Vida Toda, pelo STF, em dezembro de 2022, muitas pessoas não têm nem ideia do que é essa revisão. De modo bastante simples, a Revisão da Vida Toda foi aprovada para incluir as remunerações que você recebe...
Endereço: Av. Borges de Medeiros, 596, conj.72 - Centro Histórico - Porto Alegre/RS - CEP 90020-022
Procurando Advogado Previdenciário em Porto Alegre? Nosso escritório é especializado em Direito Previdenciário, oferecendo suporte completo para garantir seus direitos em aposentadorias e benefícios do INSS. Confie em nossa expertise para lutar pelo que você merece e assegurar seu futuro financeiro com segurança.